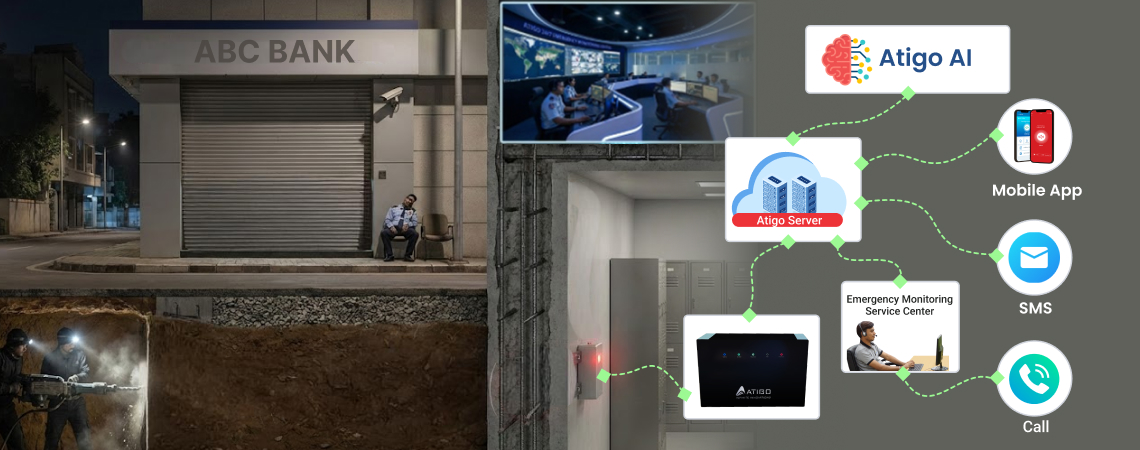
अशी व्यवस्था, ज्यात प्रत्येक अलार्म फक्त सायरन वाजवून थांबत नाही, तर काही सेकंदांत प्रशिक्षित व्यक्तीपर्यंत पोहोचतो. Atigo चा प्रोफेशनल प्रोटेक्शन प्लॅन (PPP) इंट्रुजन सेन्सर आणि 24×7 प्रोफेशनल मॉनिटरिंग एकत्र आणतो, प्रति शाखा दिवसाला सुमारे ₹40 मध्ये. सिक्युरिटी अलार्म किट ॲक्टिव्हेशनच्या वेळी मोफत मिळते, आणि सबस्क्रिप्शनचे नूतनीकरण होत असेपर्यंत सिस्टमवर एक्स्टेंडेड वॉरंटी राहते.
कारण टोळ्यांना जे सर्वाधिक हवे असते ते तिथे असते: तारण ठेवलेले सोने, लॉकरमधील मौल्यवान वस्तू आणि रोकड, आणि बऱ्याचदा अशा लहान शाखांमध्ये जिथे रात्री पहारेकरी नसतो. बहुतेक वेळा चोरीची माहिती तेव्हाच मिळते जेव्हा कर्मचारी सकाळी शाखा उघडतात.
2015 मध्ये दरोडेखोरांनी गॅस कटरने खिडकीचे गज कापून नाशिक जिल्हा मध्यवर्ती सहकारी बँकेच्या एका शाखेचे कॅश लॉकर रिकामे केले. पोलिसांच्या माहितीनुसार दहा महिन्यांत बँकेच्या शाखांवरील हा सहावा दरोडा होता. शाखा व्यवस्थापकांना दुसऱ्या दिवशी सकाळी 10:30 वाजता हे कळले (Deccan Herald).
डिसेंबर 2024 मध्ये चोरट्यांनी शेजारच्या कार्यालयाच्या सामायिक भिंतीला भगदाड पाडून एका बँकेच्या लॉकर रूममध्ये प्रवेश केला, सहा लॉकर फोडले आणि ₹40 लाखांहून अधिक किमतीच्या मौल्यवान वस्तू नेल्या (India TV).
ऑक्टोबर 2024 मध्ये लांब सुट्टीच्या काळात चोरट्यांनी SBI च्या एका शाखेच्या स्ट्राँगरूमवर गॅस कटर चालवून सुमारे ₹12.95 कोटींचे सोने चोरले. कर्मचाऱ्यांना सोमवारी सकाळी हे कळले (ETV Bharat); टोळीने CCTV रेकॉर्डरही नेला (Deccan Herald).
जानेवारी 2025 मध्ये सशस्त्र टोळीने भरदिवसा कोटेकर व्यवसाय सेवा सहकारी बँक लुटली आणि सुमारे ₹4 कोटींची रोकड व सोने घेऊन पळ काढला (ETV Bharat).
रात्री होणाऱ्या बहुतेक चोऱ्यांचा एकच पॅटर्न असतो: मागच्या भिंतीतून किंवा खिडकीतून प्रवेश, लांब सुट्टी किंवा उशिरा रात्र, बंद केलेले कॅमेरे, आणि शटर उघडेपर्यंत कोणालाही कळत नाही. दिवसा होणाऱ्या दरोड्यांमध्ये आणखी एक गरज निर्माण होते: कोणाच्याही नजरेत न येता कर्मचाऱ्यांना अलार्म देता यावा अशी व्यवस्था.
नेलेल्या रोकड किंवा सोन्यापेक्षा खूप जास्त. तीन खर्च एकाच वेळी CEO च्या टेबलवर येतात.
RBI च्या सुधारित लॉकर सूचना (Safe Deposit Locker – Revised Instructions) 1 जानेवारी 2022 पासून लागू आहेत आणि सर्व सहकारी बँकांना लागू होतात. बँकेच्या स्वतःच्या त्रुटीमुळे आग, चोरी, घरफोडी, दरोडा, लूट किंवा इमारत कोसळल्याने, अथवा कर्मचाऱ्यांच्या फसवणुकीमुळे लॉकरमधील वस्तू गेल्यास, बँक लॉकरच्या वार्षिक भाड्याच्या 100 पटीपर्यंत जबाबदार असते. याच सूचनांनुसार व्हॉल्ट असलेल्या परिसराच्या सुरक्षेसाठी सर्व उपाययोजना करण्याची जबाबदारी बँकेची आहे (RBI परिपत्रक, Moneylife).
उदाहरणार्थ: ₹3,000 वार्षिक भाड्याच्या प्रत्येक फोडलेल्या लॉकरची जबाबदारी ₹3 लाखांपर्यंत जाऊ शकते. 2017 मध्ये मोदीनगरमधील एका बँक शाखेत झालेल्या चोरीप्रमाणे 30 लॉकर फोडले गेले, तर जबाबदारी ₹90 लाखांपर्यंत पोहोचू शकते (Hindustan Times).
कर्जासाठी तारण ठेवलेले सोने तुमच्या कर्जदारांचे असते. चोरी झाल्यास बँकेला एकाच वेळी त्यांना, विमा कंपनीला आणि पोलिसांना उत्तर द्यावे लागते.
सहकारी बँक तिच्या सभासदांच्या मालकीची असते आणि स्थानिक प्रतिष्ठेवर चालते. नागरी सहकारी बँकांचा निधी जवळजवळ पूर्णपणे ठेवींमधून येतो; मार्च 2025 अखेरीस कर्जे (borrowings) त्यांच्या दायित्वांच्या केवळ 0.8% होती (RBI). ठेवीदारांचा विश्वास हाच ताळेबंद आहे, आणि स्थानिक वृत्तपत्रात छापून आलेली एक घटना कोणत्याही खुलाशापेक्षा वेगाने पसरते.
कारण टोळ्या दोन्हींची तयारी करून येतात, आणि दोन्हीपैकी कोणतेही वेळेत एखादी व्यक्ती कृती करेल याची खात्री देत नाही.
2018 मध्ये प्रयागराजमधील एका बँक शाखेत घुसखोरांनी सात CCTV कॅमेऱ्यांच्या तारा कापल्या, स्मोक डिटेक्टर बंद केले आणि तासन्तास आत राहिले; शाखेत रात्री पहारेकरी नव्हता (Hindustan Times). न्यामतीमध्ये टोळीने रेकॉर्डर उचलून नेला. उल्लाळमध्ये CCTV देखभालीखाली असल्याचे वृत्त आहे (Open).
बाजारपेठेच्या रस्त्यावरील निमशहरी शाखा रात्री 8 नंतर रिकामी असते. जो सायरन कोणी ऐकत नाही तो काहीच वाचवत नाही.
अनेक शाखा अलार्म व्यवस्थापकाला व्हॉइस कॉल किंवा SMS पाठवतात. रात्री 3 वाजता तो फोन सायलेंटवर असू शकतो, चार्ज नसू शकतो, किंवा खोटा अलार्म समजून दुर्लक्षित होऊ शकतो.
जुने पॅनेल वार्षिक देखभाल करारावर (AMC) चालतात, आणि बिघाड आठवडे लक्षात येत नाही असे होऊ शकते. बँका दरवर्षी या AMC साठी पुन्हा निविदा काढतात; आंध्र प्रदेश ग्रामीण बँकेची 2026 ची बर्गलर-अलार्म CAMC RFP हे त्याचे एक सर्वसाधारण उदाहरण आहे (APGB).
हरवलेला दुवा दुसरे उपकरण नाही. तो आहे प्रशिक्षित व्यक्ती, जी प्रत्येक अलार्म काही सेकंदांत मिळवते आणि कोणी प्रतिसाद देईपर्यंत फोन करत राहते.
Atigo प्रोफेशनल प्रोटेक्शन प्लॅन (Professional Protection Plan – PPP) हे मासिक सबस्क्रिप्शन आहे, जे AIoT इंट्रुजन सेन्सरना Atigo च्या 24×7 प्रोफेशनल मॉनिटरिंग सेंटरशी जोडते.
Atigo कडे 12 वर्षांहून अधिक मॉनिटरिंगचा अनुभव आणि 100 हून अधिक पडताळलेले आपत्कालीन प्रतिसाद आहेत. ही यंत्रणा सेन्सर-आधारित आहे आणि कोणीतरी कॅमेरा फीड पाहत राहण्यावर अवलंबून नाही.
शटर व्हायब्रेशन सेन्सर, डोअर सेन्सर, मोशन डिटेक्टर आणि ग्लास-ब्रेक सेन्सर घुसखोरीचा प्रयत्न ओळखतात. पॅनिक बटणाद्वारे कर्मचारी बँकिंग वेळेत अलार्म देऊ शकतात.
Alaris 2.0 पॅनेल घटना त्वरित दोन मार्गांनी पाठवते, GSM आणि Wi-Fi, AES-256 आणि TLS 1.3 एन्क्रिप्शनसह. कोणी रेकॉर्डर किंवा सायरनपर्यंत पोहोचण्याआधीच अलर्ट इमारतीबाहेर गेलेला असतो.
Atigo AIoT सर्व्हर घटनेची रिअल टाइममध्ये पडताळणी करतो आणि ती प्रशिक्षित प्रोटेक्शन ऑफिसरकडे सोपवतो.
60-सेकंद रिस्पॉन्स SLA मध्ये ऑफिसर तुमच्या ठरवलेल्या संपर्कांना ठरलेल्या क्रमाने कॉल करतात (शाखा व्यवस्थापक, CEO किंवा सुरक्षा प्रभारी, पर्यायी व्यक्ती) आणि कोणी उत्तर देईपर्यंत कॉल करत राहतात.
ऑफिसर त्या व्यक्तीला घटनास्थळी प्रतिसाद आयोजित करण्यासाठी मार्गदर्शन करतात, ज्यात स्थानिक पोलिसांना कळवणे समाविष्ट आहे.
प्लॅटफॉर्म सिस्टमच्या हेल्थचेही मॉनिटरिंग करतो, त्यामुळे बिघाड घटनेनंतर नव्हे तर आधीच लक्षात येतो, आणि प्रत्येक घटनेचा इन्सिडंट हिस्ट्री व ऑडिट लॉग ठेवतो. Atigo ISO 9001 आणि CE प्रमाणित आहे, IIT गांधीनगरच्या सहकार्याने R&D करते, आणि अहमदाबादमध्ये उत्पादन करते.
कारण ते एकाच पावलात भांडवली प्रस्ताव, वार्षिक AMC निविदा आणि बदलीचा (replacement) धोका दूर करते.
असे समजा: 20 शाखा असलेली बँक सर्व शाखांसाठी PPP वर वर्षाला ₹2.88 लाख + GST खर्च करते (₹1,200 × 12 महिने × 20). ही रक्कम ₹3,000 वार्षिक भाड्याच्या केवळ एका फोडलेल्या लॉकरच्या कमाल जबाबदारीपेक्षाही कमी आहे.
खर्च कसा मंजूर होतो हे तुमच्या बँकेच्या आर्थिक अधिकारांच्या प्रत्यायोजनावर (delegation of financial powers) अवलंबून असते. मंजूर बजेटमधील आवर्ती परिचालन खर्च साधारणपणे नव्या भांडवली बाबीपेक्षा मंजूर करून घेणे सोपे असते, पण लेखा पद्धत (accounting treatment) तुमच्या वैधानिक लेखापरीक्षकांशी (statutory auditor) ठरवा, कारण ती कराराच्या अटींवर अवलंबून असते.
PPP तुम्हाला सांभाळावे लागणारे उपकरण अशा सेवेत बदलतो, जी तुमच्यासाठी सांभाळली जाते आणि सतत लक्षाखाली असते.
| बाब | पारंपरिक अलार्म + ऑटो-डायलर | Atigo प्रोफेशनल प्रोटेक्शन प्लॅन |
|---|---|---|
| हार्डवेअर खर्च | बँकेकडून खरेदी, प्रति शाखा | सिक्युरिटी अलार्म किट ॲक्टिव्हेशनला मोफत |
| अलार्म कोणाला मिळतो | एक-दोन फोन, बऱ्याचदा झोपलेले | 24×7 मॉनिटरिंग सेंटर, प्रत्येक वेळी |
| प्रतिसाद | जो फोन उचलेल त्यावर अवलंबून | 60-सेकंद SLA मध्ये एस्केलेशन; कोणी कृती करेपर्यंत ऑफिसर कॉल करत राहतात |
| प्रक्षेपण | बऱ्याचदा एकच लाइन किंवा SIM | दोन मार्ग: GSM आणि Wi-Fi |
| देखभाल | वार्षिक CAMC, पुन्हा निविदा | प्रत्येक नूतनीकरणासोबत एक्स्टेंडेड वॉरंटी |
| बिघाडाची माहिती | हाताने तपासणी | सिस्टम हेल्थ मॉनिटरिंग |
| नोंदी | मर्यादित, असल्यास | इन्सिडंट हिस्ट्री आणि ऑडिट लॉग |
| बजेट | भांडवली बाब + AMC | प्रति शाखा एक मासिक शुल्क |
पारंपरिक शाखा अलार्म आणि Atigo प्रोफेशनल प्रोटेक्शन प्लॅनची तुलना
RBI ज्या गोष्टीसाठी बँकांना जबाबदार धरते, म्हणजे परिसराची सुरक्षा, ती PPP बळकट करतो, आणि प्रत्येक अलार्म कसा हाताळला गेला याची नोंद ठेवतो.
PPP CCTV ची जागा घेत नाही, तर पूरक ठरतो. कॅमेरे घटनेनंतर पुरावा देतात; PPP घटना घडत असतानाच ओळख आणि व्यवस्थापित प्रतिसाद देतो.
एका पानाची नोट, जी संचालक विचारतील अशा चार प्रश्नांची उत्तरे देते.
संचालक मंडळ नोटचा आराखडा: तुमच्या बँकेनुसार बदल करा
मुद्दे 1 आणि 2 साठी आकडेवारी देणारे शाखा सुरक्षा रिस्क असेसमेंट Atigo करून देऊ शकते.
सर्वाधिक चिंता असलेल्या शाखांमध्ये लहान पायलटने, आणि नंतर संचालक मंडळाचा आढावा.
दिवसाला सुमारे ₹40: प्रति शाखा दरमहा ₹1,200 + GST. सिक्युरिटी अलार्म किट ॲक्टिव्हेशनच्या वेळी मोफत मिळते.
होय. RBI च्या 18 ऑगस्ट 2021 च्या सुधारित लॉकर सूचना सर्व सहकारी बँकांना उद्देशून आहेत. बँकेच्या स्वतःच्या त्रुटीमुळे चोरी, घरफोडी किंवा आग अशा कारणांनी झालेल्या नुकसानीसाठी त्या बँकेची जबाबदारी लॉकरच्या वार्षिक भाड्याच्या 100 पटीपर्यंत निश्चित करतात.
सबस्क्रिप्शनचे नूतनीकरण होत असेपर्यंत संपूर्ण यंत्रणा एक्स्टेंडेड वॉरंटीखाली राहते, त्यामुळे समाविष्ट हार्डवेअरसाठी वेगळा AMC किंवा दुरुस्ती बिल नाही.
नाही. प्रशिक्षित प्रोटेक्शन ऑफिसर बँकेच्या ठरवलेल्या संपर्कांना ठरलेल्या क्रमाने कोणी उत्तर देईपर्यंत कॉल करतात, आणि नंतर स्थानिक पोलिसांना कळवण्यासह प्रतिसादात मार्गदर्शन करतात.
Alaris 2.0 पॅनेल दोन स्वतंत्र मार्गांनी, GSM आणि Wi-Fi द्वारे, AES-256 आणि TLS 1.3 एन्क्रिप्शनसह प्रक्षेपण करते.
नाही. CCTV पुरावा नोंदवतो; PPP घुसखोरी ओळखतो आणि रिअल टाइममध्ये प्रतिसाद चालवतो. दोन्ही एकत्र सर्वोत्तम काम करतात.
होय. किंमत प्रति शाखा आहे, त्यामुळे बँक एक-दोन शाखांपासून सुरुवात करू शकते. बहुतेक नागरी सहकारी बँका लहान आहेत: मार्च 2025 अखेरीस 57.5% UCBs Tier-1 म्हणून वर्गीकृत होत्या (Business Standard).
ते उपकरण खरेदीऐवजी आवर्ती सबस्क्रिप्शन म्हणून रचलेले आहे. लेखा पद्धत तुमच्या वैधानिक लेखापरीक्षकांशी ठरवा.
ISO 9001 आणि CE.
तुमच्या सर्वाधिक जोखमीच्या शाखेबद्दल तीन प्रश्न विचारा. लांब सुट्टीत रात्री 2 वाजता तिथे सेन्सर ट्रिप झाला, तर तो कोण ऐकेल? ते किती वेगाने कृती करतील? आणि कोणीच केली नाही, तर लॉकरचे दावे किती होतील?
उत्तरे चिंताजनक असतील, तर अहमदाबादमध्ये डिझाइन व निर्मित Atigo कडून शाखा सुरक्षा रिस्क असेसमेंटची मागणी करा.
Atigo Security – Protection that never sleeps
India’s trusted security partner since 2013. Made in India manufacturer of 24/7 monitored alarm systems.
© 2013-2025 Atigo Security — A division of Atigo Enterprises Limited
Made in India. Monitored in India.